Lifestyle Looper - America Cea mai rapidă capcană financiară în creștere
Bugetul și puterea de voință sunt sisteme reactive?! Numele pe care îl folosesc planificatorii financiari pentru modelul care atrage profesioniștii care câștigă 150.000-500.000 de dolari. și de ce…
De Gelu Ardeleanu3 min de citit
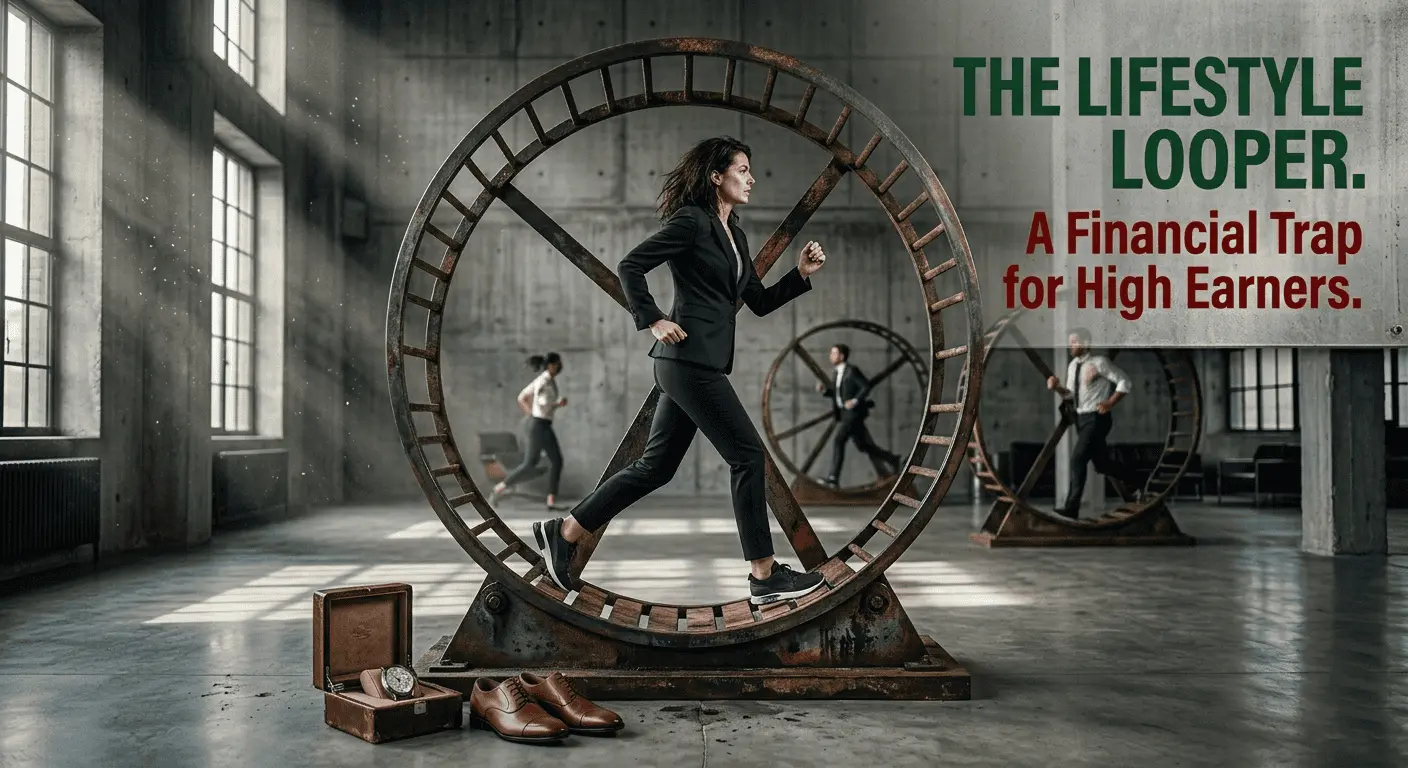
Bugetul și puterea de voință sunt sisteme reactive?!
Numele pe care îl folosesc planificatorii financiari pentru modelul care atrage profesioniștii care câștigă 150.000-500.000 de dolari. și de ce este aproape imposibil să detectați din interior De ce ultima creștere a salariului dvs. nu a îmbunătățit cu siguranță poziția financiară la toate Motivul psihologic pentru care câștigătorii mari sunt mai răi la acest lucru decât oamenii care câștigă jumătate de bani Fixarea structurală care funcționează atunci când voința și bugetul nu funcționează Un planificator financiar pe nume Ted Jenkin a inventat recent un termen la care nu am putut să nu mă opresc.
Fără stil de viață.
El o folosește pentru a descrie o populație în creștere rapidă de americani între 30 și 50 de ani care câștiga șase cifre și, într-un fel sau altul, încă nu merg nicăieri financiar.
Fiecare majorare este absorbită. Fiecare bonus se evaporă. Veniturile cresc.
Am urmărit acest model de ani de zile prin intermediul SparkRental și Co-Investing Club. Oamenii deștepți, capabili, cu salarii impresionante, care, când se privește la situația financiară reală, au foarte puțin de spus.
Nu pentru că sunt imprudente. Pentru că sunt prinși într-o buclă, nu pot vedea din interior. Cum funcționează Loop Lifestyle creep nu este un concept nou.
Ideea că cheltuielile cresc cu veniturile este bine documentată. Dar ceea ce nu se vorbește suficient este cât de natural și justificat se simte fiecare pas individual. O să primești o promovare.
Te muți într-un apartament mai bun pentru că acum îți poți permite, iar cel vechi era într-adevăr puțin îngust. - E rezonabil. Mai primești o majorare. Ai închiriat o mașină mai bună pentru că călătoria este lungă și petreci mult timp în ea. - E rezonabil.
Veniturile tale urcă mai departe.
Începi să mănânci mai mult, să călătorești mai mult, să îmbunătățești mai mult. Fiecare decizie este defendibilă pe cont propriu.
Împreună, formează o structură în care cheltuielile urmăresc perfect veniturile, iar diferența dintre ceea ce câștigi și ceea ce acumlezi rămâne exact aceeași.
Descoperirea Goldman Sachs că aproximativ 40% dintre oamenii care câștigă peste 500.000 de dolari pe an spun că trăiesc din salariu în salariu nu înseamnă iresponsabilitate.
E vorba de structură. Atunci când cheltuielile sunt defavorizate, iar economisirea este gândirea ulterioară, venitul singur nu determină progresul financiar. Comportamentul face.
De ce puterea de voință nu este răspunsul Cele mai multe sfaturi financiare tratează acest lucru ca o problemă de disciplină. Urmărește-ți cheltuielile. Taie abonamentele.
Nu mai mânca atât de mult. Pune un buget și respectă-l. Problema este că acest sfat nu este consecvent valabil pentru cei cu venituri mari.
Nu pentru că le lipsește disciplina în alte domenii.
Pentru că bugetul și puterea de voință sunt sisteme reactive. Te lupți împotriva curentului în fiecare lună, decizi în momentul în care să cheltuiești sau să economisești.
Și în orice moment, cheltuielile câștigă de obicei. E imediat. Este beton.
Beneficiul este chiar acolo. Costul de a nu economisi este abstract și distant. Chiar și oamenii care știu exact cum ar arăta dobânda compozită peste 20 de ani încă cheltuiesc banii astăzi.
Asta nu e o greșeală de caracter. Așa funcționează psihologia umană. Suntem îndreptați să priorizăm prezentul.
Fiecare decizie financiară este o bătălie între persoana care ești acum și persoana care vei fi peste 20 de ani, iar persoana care ești acum are un avantaj semnificativ în domeniu.
Singura soluție fiabilă pentru o problemă comportamentală este eliminarea comportamentului din ecuație. Plătește-te pe tine în primul rând este fraza. Automatizează economiile.
Mișcă banii înainte să-i simți.
Versiunea care funcționează de fapt pentru cei cu venituri mari nu este un transfer lunar la un cont de economii pe care îl puteți vedea și accesa. Este direcționarea capitalului în ceva care îl blochează cu adevărat.
Acesta este unul dintre motivele pentru care investițiile illiquide au un avantaj real față de cele lichide pentru persoanele cu venituri bune și tendințe de stil de viață.
Când banii sunt într-un fond de index pe care îl poți vinde cu două clicuri, tentația de a-i folosi pentru altceva există constant. Când este angajată într-o investiție imobiliară de trei până la cinci ani, această ispită dispare. Decizia a fost luată o dată, înainte, iar banii își fac treaba în fundal în timp ce tu mergi mai departe cu viața ta.
Speri că problema se rezolvă singură?!
Am văzut din prima mână această dinamică prin club.
Membrii care se descriu ca economiști săraci, dar au făcut remarcabil de bine ca investitori pasivi, pentru că angajamentul de investiții elimină fricția zilnică.
Banii pleacă. Funcționează. Distribuțiile ajung.
Lucrul se rup. (articolul continuă mai jos) Investiții imobiliare? E minunat.
Să fii proprietar? Mai puțin distractiv. Aflați cum să câștigați 15% + pe investiții imobiliare pasive în cursul nostru gratuit de video.
Există o strată a acestui lucru care nu apare în majoritatea scrierilor financiare, și merită numit direct. Persoanele cu venituri mari sunt adesea cele mai puțin susceptibile de a solicita sfaturi financiare sau de a admite că se luptă să se dezvolte.
Logică internă este simplă: sunt suficient de inteligent pentru a câștiga atât de mult, așa că ar trebui să fiu suficient de inteligent pentru a-l gestiona.
Cererea de ajutor semnalează că ceva nu e în regulă cu mine, nu cu sistemul meu. Așa că nu întreabă.
Se descurcă în tăcere și speră că problema se va rezolva singură când va veni următoarea majorare.
Nu e. Următoarea creștere doar finanțează o versiune puțin mai scumpă a aceleiși bucle.
Profesorii pe care i-am văzut să scape de acest model împărtășesc o trăsătură comună: în cele din urmă au recunoscut că instinctele lor financiare au fost optimizate pentru câștig, nu pentru construcție.
Acestea sunt abilități diferite. Primul îți primește salariul. Cel de-al doilea îți aduce bogăția.
Principiul subiacent: un tip de viață care nu este o persoană rea sau un cheltuitor imprudent. Ei sunt cineva a cărui structură financiară nu a ajuns niciodată la veniturile lor. Fiecare creștere a consumului în loc de capital.
Fiecare bonus mi s-a părut prea mic pentru a investi în serios. Fiecare an de câștiguri ridicate a produs așteptarea de progres fără mecanismul real de a o realiza.
Să rupem buclul nu necesită să câștigi mai puțin sau să trăiești mizerabil.
Aceasta necesită construirea unei structuri în care economisirea este automată, investițiile sunt angajate în prealabil, iar acumularea averii se întâmplă în fundal, indiferent dacă l acordați sau nu atenție.
(articolul continuă mai jos) Compară împrumuturile imobiliare de investiții Care sunt opțiunile de împrumut pe termen scurt disponibile în prezent? Ce zici de împrumuturi pe termen lung?
Comparăm mai mulți creditori de cumpărare și reabilitare și mai mulți împrumuturi pe termen lung pentru proprietari pe LTV, rate de dobândă, costuri de închidere, cerințe de venit și multe altele.
De unde să începi Prima întrebare care merită întrebată sincer este aceasta: dacă venitul tău dispare mâine, cât timp ai putea să-ți susții viața actuală din ceea ce ai construit deja?
Dacă răspunsul este inconfortabil, aceasta este o informație utilă.
Înseamnă că buclul este real, iar soluția este structurală, nu motivațională. Începe cu automatizarea ceva.
Un procent din fiecare salariu care se mută într-un cont de investiții înainte de a avea șansa de a cheltui. Atunci uită-te unde poate merge capitalul. Active care produc venituri.
Immobiliare. Investiții private. Ceva care generează un return în timp ce nu te uiți.
Scopul nu este să nu mai trăiești bine.
Este să construiți o structură financiară care să lucreze la fel de mult ca și voi, astfel încât, în cele din urmă, să poată funcționa în locul vostru.
Despre autorul G. Brian Davis este un investitor imobiliar și cofondator al SparkRental care petrece 10 luni din an în America de Sud. Misiunea lui: să ajute 5.000 de oameni să ajungă la independență financiară cu venituri pasive din imobiliare.
Dacă vrei să fii unul dintre ei, alătura-te lui Brian și Deni pentru o clasă gratuită despre Cum să câștigi 15-25% din investițiile imobiliare fracționale. Contactați-ne pe social! Postul The Lifestyle Looper - America 's Fastest Growing Financial Trap a apărut prima dată pe Co-Investing Club de către SparkRental.
Opiniile cititorilor
Nicio opinie încă. Fii primul care spune ce crede.